

La taxonomie verte européenne n’est plus un concept distant. Depuis janvier 2024, les grandes entreprises soumises à la CSRD doivent déclarer la part de leur activité alignée sur les critères taxonomiques. En 2026, les premiers refus de financement vert pour non-conformité taxonomique commencent à remonter du terrain.
Pour le tertiaire, la taxonomie pose une question très concrète : votre bâtiment peut-il bénéficier d’un prêt vert, d’une obligation sustainable, ou d’un financement à taux préférentiel ? La réponse dépend de sa performance énergétique mesurable.
Ce que la taxonomie exige pour un bâtiment tertiaire
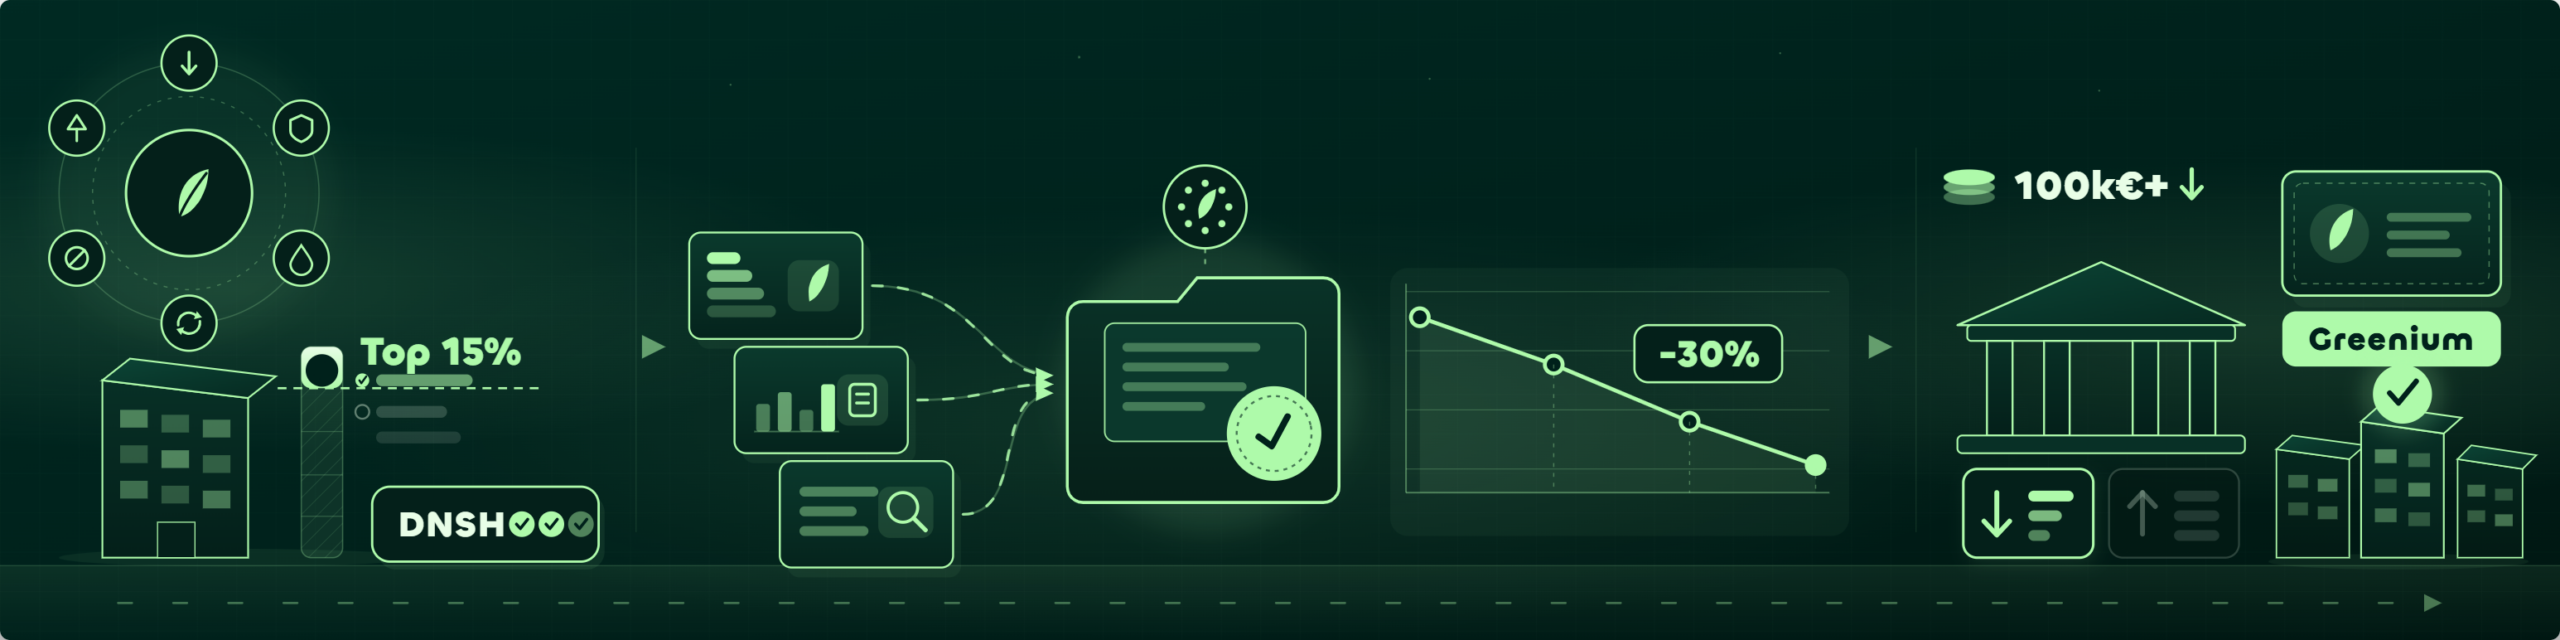
La taxonomie européenne définit six objectifs environnementaux. Un bâtiment tertiaire doit “contribuer substantiellement” à au moins un objectif et “ne pas causer de préjudice significatif” (DNSH — Do No Significant Harm) aux cinq autres.
Pour l’objectif “atténuation du changement climatique” (le plus fréquemment visé), les critères techniques sont précis. Un bâtiment existant doit se situer dans les 15 % les plus performants du parc national en termes de consommation d’énergie primaire, ou démontrer une amélioration de la performance énergétique d’au moins 30 % par rapport à son état initial.
Pour les bâtiments neufs, l’exigence est de faire au moins 10 % mieux que la réglementation en vigueur (RE 2020 en France).
Le lien direct avec le DPE et le Décret Tertiaire
Le Diagnostic de Performance Énergétique et la déclaration OPERAT deviennent des pièces justificatives de la taxonomie. Un bâtiment classé F ou G en DPE ne peut pas prétendre à l’alignement taxonomique. Un bâtiment qui n’a pas déclaré ses consommations sur OPERAT ne peut pas prouver sa trajectoire.
Le croisement est logique mais peu d’acteurs l’ont formalisé. La taxonomie ne crée pas de nouvelle obligation de mesure. Elle exploite les mesures qui existent déjà (DPE, OPERAT, audits énergétiques) et en fait une condition d’accès au financement.
Pour un gestionnaire multi-sites, cela signifie que la qualité des données de consommation n’est plus seulement un sujet réglementaire (Décret Tertiaire) ou de performance (CPE/EaaS). C’est un sujet de finançabilité.
CSRD et double matérialité : la donnée énergie au cœur du reporting
La directive CSRD oblige les entreprises à publier un reporting de durabilité selon les normes ESRS. Le standard ESRS E1 (Changement climatique) exige la déclaration des émissions Scope 1, 2 et 3, ainsi que des consommations d’énergie par source et par usage.
Le standard ESRS E1 inclut également une exigence d’alignement taxonomique : pour chaque activité, l’entreprise doit indiquer si elle est éligible à la taxonomie et si elle est effectivement alignée. La donnée énergie est le dénominateur commun.
Un bâtiment tertiaire dont la consommation est mesurée, tracée et vérifiable peut documenter son alignement. Un bâtiment dont les données sont approximatives, déclaratives ou manquantes ne le peut pas — même si sa performance réelle est bonne.
Ce que ça change pour l’accès au financement
Les banques et les investisseurs intègrent progressivement la taxonomie dans leurs critères de prêt. Un portefeuille immobilier “taxonomy-aligned” bénéficie de taux préférentiels, accède plus facilement aux green bonds, et améliore le reporting ESG du propriétaire.
À l’inverse, un portefeuille non-aligné voit ses conditions de financement se durcir. Ce n’est pas encore une exclusion, mais c’est une différenciation de taux qui se chiffre en dizaines de points de base. Sur un portefeuille de 100 millions d’euros, la différence se compte en centaines de milliers d’euros par an.
La tendance va s’accentuer. La BCE et l’EBA poussent les banques à intégrer le risque climatique dans leurs modèles prudentiels. Le “greenium” (prime verte sur les obligations) est réel et mesurable.
Comment préparer son parc
Trois actions concrètes pour positionner son parc tertiaire sur la trajectoire taxonomique :
Premièrement, cartographier la performance de chaque bâtiment par rapport aux seuils taxonomiques. Cela suppose d’avoir des données de consommation fiables, par site, corrigées des variations climatiques et d’occupation.
Deuxièmement, identifier les bâtiments proches du seuil des 15 % les plus performants. Ceux-ci sont les “quick wins” : quelques actions d’optimisation peuvent les faire basculer côté aligné.
Troisièmement, documenter la trajectoire d’amélioration pour les bâtiments éloignés du seuil. La taxonomie accepte les “transition activities” si l’entreprise démontre un plan crédible de réduction avec des jalons mesurables.
A lire également
Pour comprendre le reporting CSRD et la donnée énergie : CSRD et données énergétiques : ce que la directive change pour le tertiaire
Ce qu’il faut retenir
1. La taxonomie conditionne l’accès au financement vert — Un bâtiment doit être dans les 15 % les plus performants du parc national ou démontrer -30 % d’amélioration pour être aligné.
2. Les données OPERAT et DPE deviennent des pièces justificatives — La taxonomie ne crée pas de nouvelle obligation de mesure, elle exploite celles qui existent et en fait une condition de finançabilité.
3. Le “greenium” est réel et mesurable — Un portefeuille taxonomy-aligned bénéficie de taux préférentiels. La différence se chiffre en centaines de milliers d’euros par an sur un portefeuille de taille moyenne.
Passez à l’action
Vous souhaitez cartographier l’alignement taxonomique de votre parc tertiaire ? N’gage centralise les données de consommation par site, calcule les indicateurs de performance par rapport aux seuils réglementaires et documente la trajectoire d’amélioration exigée par la taxonomie et la CSRD.